Lema: A verdade é como o azeite, precisa de um pouco de vinagre.
Pensamento em curso: «Em Portugal, a liberdade é muito difícil, sobretudo porque não temos liberais. Temos libertinos, demagogos ou ultramontanos
de todas as cores, mas pessoas que compreendam a dimensão profunda da liberdade já reparei que há muito poucas.» (António Alçada Baptista)
The Second Coming: «The best lack all conviction, while the worst; Are full of passionate intensity» (W. B. Yeats)
03/01/2024
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (81) Unintended consequences (XXXII) - Starting and finishing
12/10/2023
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (80) - Só até certo ponto, o resto do resultado são promoções
17/08/2023
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (79) Unintended consequences (XXXI)
26/07/2023
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (78) Unintended consequences (XXX)
Recapitulando: o intervencionismo dos bancos centrais (Fed e BoE, copiados pelo BCE), adoptando o alívio quantitativo e as taxas de juro negativas ou nulas, desde o «whatever it takes» do Super Mario de Julho de 2012 criou oceanos de liquidez que impulsionaram os mercados de capitais e incentivaram o investimento em activos de risco, criando as condições para um processo inflacionário que só esperava um trigger que surgiu com a invasão da Ucrânia.
A necessidade de aliviarem os seus balanços, secarem os oceanos de liquidez e conterem a inflação levou os bancos centrais a aumentarem as taxas de referência e passarem do quantitative easing para o quantitative tightening, que é como quem diz passaram da folga para o aperto.
![]() |
| State of Venture Q2’23 Report |
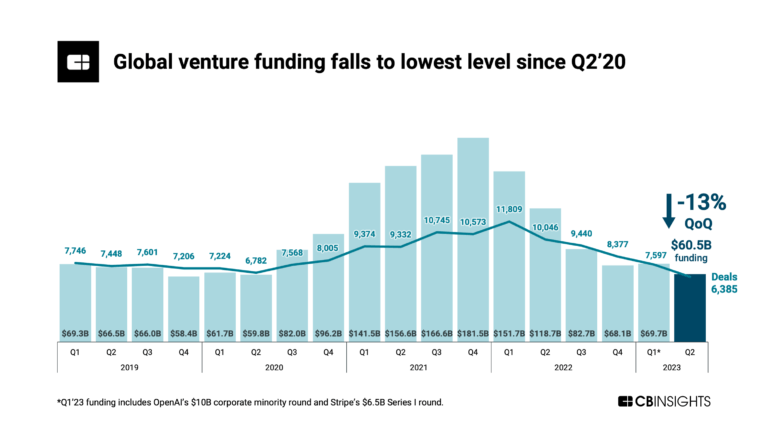
Face ao aumento das taxas de juros e à secagem do excesso de liquidez, encolheu o dinheiro disponível para as aplicações especulativas, incluindo o capital de risco, que o diagrama acima mostra estar a escassear o que significa maior exigência dos venture capitalists. Ao que parece, esta constatação não chegou ainda ao Portugal dos Pequeninos onde se continua a agitar a bandeira das startups miraculosas que precisariam de nacional dinheiro abundante que não existe ou de dinheiro internacional estúpido que agora escasseia.
05/07/2023
TIROU-ME AS PALAVRAS DA BOCA: Os desconchavos de política monetária dos irresponsáveis do Portugal dos Pequeninos
- “A trajetória das taxas de juro vai continuar em alta mas está estabilizada“;
- “estamos muito próximos de ter de pausar a política monetária”;
- estão previstas “quedas efetivas, mas baixas, na taxa Euribor ao longo de 2024″, acrescentando que a taxa Euribor deverá atingir o pico entre setembro e novembro. Mais: Centeno especificou mesmo que a Euribor a 12 meses vai atingir o pico “em setembro” e a Euribor a 3 meses e a 6 meses atingirão o seu máximo em “novembro”.
- Como é que a trajetória das taxas de juro “está estabilizada”, se a presidente do BCE pré-anunciou na prática duas subidas de 50 pontos base que, globalmente, vão passar a taxa de juro para 4%?
- Como é que o BCE está “muito próximo de pausar” a subida das taxas de juro, quando Lagarde anunciou precisamente o contrário e recusa explicitamente qualquer pausa? Mais: o Fed e o Banco de Inglaterra também recusam qualquer pausa.
- E, finalmente, como é que Mário Centeno pode garantir ou prometer “quedas efetivas, mas baixas, da taxa Euribor ao longo de 2024, especificando mesmo que o pico será atingido em setembro (Euribor 12 meses) e em novembro (3 e 6 meses)? O governado Centeno controla ou tem mecanismos para controlar o mercado livre da Euribor que costuma antecipar as subidas da taxa de juro decididas pelo BCE?»
19/04/2023
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (77) Unintended consequences (XXIX)
Recapitulando: o intervencionismo dos bancos centrais (Fed e BoE, copiados pelo BCE), adoptando o alívio quantitativo e as taxas de juro negativas ou nulas, desde o «whatever it takes» do Super Mario de Julho de 2012 criou oceanos de liquidez que impulsionaram os mercados de capitais e incentivaram o investimento em activos de risco, criando as condições para um processo inflacionário que só esperava um trigger que surgiu com a invasão da Ucrânia.
O diagrama ilustra mais uma das consequências da folga seguida de aperto: as startups tecnológicas valem hoje menos do que o dinheiro que os venture capitalists lá aplicaram.
23/03/2023
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O clube dos incréus reforçou-se (XXV)
Recapitulando: o intervencionismo dos bancos centrais (Fed e BoE, copiados pelo BCE), adoptando o alívio quantitativo e as taxas de juro negativas ou nulas, desde o «whatever it takes» do Super Mario de Julho de 2012 criou oceanos de liquidez que impulsionaram os mercados de capitais e incentivaram o investimento em activos de risco, criando as condições para um processo inflacionário que só esperava um trigger que surgiu com a invasão da Ucrânia.
“Os bancos centrais não perceberam que estavam a imprimir muita moeda que não era necessária” e “assumiram — e todo o seu edifício intelectual assenta nisso — que qualquer aumento da inflação acima da meta é transitório”. O que, na sua opinião, “foi um erro terrível”.
Não se espera que a bolha esteja prestes a rebentar, pode levar anos, mas estão criadas as condições para tão cedo a economia recomece a crescer, um novo surto de «exuberância irracional» e uma abundância de «dinheiro estúpido» conduza a coisas estúpidas.
É a consequência, como já aqui escrevi, da intervenção militante dos governos, resgatando indiscriminadamente bancos, anestesiando a percepção do risco com garantias elevadas de depósitos e injectando artificialmente liquidez com a impressora do Quantitative Easing, terapêuticas para debelar uma crise que criam as condições para gerar a próxima.
17/02/2023
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (76) Unintended consequences (XXVIII)
Recapitulando: o intervencionismo dos bancos centrais (Fed e BoE, copiados pelo BCE), adoptando o alívio quantitativo e as taxas de juro negativas ou nulas, desde o «whatever it takes» do Super Mario de Julho de 2012 criou oceanos de liquidez que impulsionaram os mercados de capitais e incentivaram o investimento em activos de risco, criando as condições para um processo inflacionário que só esperava um trigger que surgiu com a invasão da Ucrânia.
15/01/2023
Pro memoria (427) - O que tem de ser tem muita força
Bolha de crédito gerada pelo Quantitative Easing da Fed e por taxas de juro próximo de zero que incentivam os investidores a procurarem aumentar os yields em aplicações de risco mais alto e a recorrer a novos instrumentos de garantia como as «PIK toggle notes». Recordemos os instrumentos prodigiosos gerados nos crânios da banca de investimento como os CDS, CDO e toda a restante parafernália que alavancaram o crédito até à estratosfera antes de desabar.Bolha que poderia e levou anos a rebentar, mas que, entretanto, criou as condições para um surto de «exuberância irracional» e uma abundância de «dinheiro estúpido» que conduz a coisas estúpidas.A intervenção militante dos governos, resgatando indiscriminadamente bancos, anestesiando a percepção do risco com garantias elevadas de depósitos e injectando artificialmente liquidez com a impressora do Quantitative Easing, aplicou terapêuticas para debelar a crise que criaram as condições para gerar a próxima.
10/07/2022
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (75) Unintended consequences (XXVII)
30/06/2022
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (74) Unintended consequences (XXVI)
Recapitulando, o intervencionismo do BCE, que copiou com atraso a Fed e o BoE, adoptando o alívio quantitativo e as taxas de juro negativas ou nulas, desde o «whatever it takes» do Super Mario de Julho de 2012, é parecido como terapêutica com a sangria dos pacientes praticada pela medicina medieval para tratar qualquer doença, incluindo a anemia.
Depois de mais de uma década de alívio quantitativo e em cima dos incentivos relacionados com a pandemia, nomeadamente o Plano de Recuperação e Resiliência, regressa a inflação com o aumento do preço dos combustíveis e as outras consequências da invasão da Ucrânia, tudo a cavalo das injecções do alívio quantitativo, inflação cuja contenção, recorde-se, é o esquecido objectivo central do mandato do BCE.
E tudo isto era previsível, pelo menos desde 1961, quando Robert Mundell («A Theory of Optimum Currency Areas»), concluiu que uma zona monetária para ser óptima precisaria cumprir um certo número de condições e entre elas a mobilidade da mão-de-obra que no caso da EU apresenta ainda barreiras culturais e administrativas (acesso condicionado a muitas profissões, sistemas de segurança social heterogéneos, etc.), e obviamente linguísticas (mais de 20 línguas diferentes), que constituem obstáculos poderosos.
«The drive for the Euro has been motivated by politics not economics. The aim has been to link Germany and France so closely as to make a future European war impossible, and to set the stage for a federal United States of Europe. I believe that adoption of the Euro would have the opposite effect. It would exacerbate political tensions by converting divergent shocks that could have been readily accommodated by exchange rate changes into divisive political issues. Political unity can pave the way for monetary unity. Monetary unity imposed under unfavorable conditions will prove a barrier to the achievement of political unity.»
13/05/2022
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (73) Unintended consequences (XXV)
Recapitulando:
O intervencionismo do BCE, que copiou com atraso a Fed e o BoE, adoptando o alívio quantitativo e as taxas de juro negativas ou nulas, desde o «whatever it takes» do Super Mario de Julho de 2012, é parecido como terapêutica com a sangria dos pacientes praticada pela medicina medieval para tratar qualquer doença, incluindo a anemia.
15/04/2022
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (72) Unintended consequences (XXIV)
Recapitulando:
O intervencionismo do BCE, que copiou com atraso a Fed e o BoE, adoptando o alívio quantitativo e as taxas de juro negativas ou nulas, desde o «whatever it takes» do Super Mario de Julho de 2012, é parecido como terapêutica com a sangria dos pacientes praticada pela medicina medieval para tratar qualquer doença, incluindo a anemia.
As raras vozes dissonantes (temos citado algumas delas) não têm chegado para perturbar e muito menos abafar os salmos cantados pelo coro imenso dos prosélitos louvando a bondade das políticas de injecção de dinheiro e de juros artificialmente baixos dos bancos centrais. Mais recentemente, Charles Goodhart, professor emérito na LSE, chamou a atenção para o risco de estagnação com inflação elevada em resultado das políticas dos bancos centrais e no Portugal dos Pequeninos o presidente da CMVM alertou em Novembro do ano passado para a bolha em formação.
14/11/2021
Dúvidas (323) - Estará a inflação a caminho?
Um pouco por todo o mundo os preços estão a aumentar. Os preços na produção industrial na União Europeia registaram um aumento homólogo de 16,2% em Setembro, sobretudo devido aos preços da energia que aumentaram 40,1%. Os mesmos preços na China também dispararam (ver gráfico seguinte).
![]() |
| Fonte |
Na OCDE a taxa de inflação homóloga em Setembro subiu para 4,6% puxada pelos preços da energia que aumentaram 18,9%. O índice dos preços de produtos agrícolas da FAO atingiu o valor mais elevado em dez anos. Nos EU nos preços registaram em Outubro um aumento homólogo de 4,6% (ver gráfico).
![]() |
| Fonte |
![]() |
| Fonte |
E no caso dos EU, os maiores aumentos estão a ser registados nos salários mais baixos (ver gráfico).
![]() |
| Fonte |
10/10/2021
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (71) O clube dos incréus reforçou-se (XXIV)
As raras vozes dissonantes (temos citado algumas delas) não têm chegado para perturbar e muito menos abafar os salmos cantados pelo coro imenso dos prosélitos louvando a bondade das políticas de injecção de dinheiro e de juros artificialmente baixos dos bancos centrais.
![]() |
| Eu diria mesmo mais |
17/07/2021
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (70) O clube dos incréus reforçou-se (XXIII)
Recapitulando:
As raras vozes dissonantes (temos citado algumas delas) não têm chegado para perturbar e muito menos abafar os salmos cantados pelo coro imenso dos prosélitos louvando a bondade das políticas de injecção de dinheiro e de juros artificialmente baixos dos bancos centrais.
Com uma frase lapidar, Lord Forsyth disse por outras palavras o que Abrahan Maslow disse há cinco décadas ("I suppose it is tempting, if the only tool you have is a hammer, to treat everything as if it were a nail) e que serve de epígrafe a esta série de posts:
«It’s like playing a round of golf with only one club. They reach for it whatever the economic problem.»
05/02/2021
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (69) Unintended consequences (XXIII)
Em retrospectiva:
Têm-se multiplicado as advertências sobre os efeitos das políticas não convencionais dos bancos centrais poderem desencadear a próxima crise financeira, algo para o qual temos vindo à chamar a atenção há vários anos, pelo menos desde este post de 2012 (duas semanas antes do «whatever it takes» de Draghi).
Se há conjunturas em que faz sentido injectar dinheiro na economia durante um período limitado é durante uma crise de pandemia que afecta simultaneamente a oferta e a procura. O problema é que a bazuca incrementada, que parece estar prestes a chegar inundando vários países com dinheiro fabricado do nada, cai em cima de 12 anos de quantitative easing e, no caso de Portugal, em cima de uma dívida pantagruélica (a 4.ª maior da OCDE) e em crescimento acelerado que pode nos próximos anos chegar a 150% do PIB.
13/12/2020
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (68) Unintended consequences (XXII)
Em retrospectiva:
Têm-se multiplicado as advertências sobre os efeitos das políticas não convencionais dos bancos centrais poderem desencadear a próxima crise financeira, algo para o qual temos vindo à chamar a atenção há vários anos, pelo menos desde este post de 2012 (duas semanas antes do «whatever it takes» de Draghi): «ainda não saímos de uma e já estamos a trabalhar para criar a próxima. Vai acabar mal.»
Hyman Minsky would have had a field day with last week’s US inflation numbers. One of the key points in the late, great economist’s Financial Instability Hypothesis was that there are two kinds of prices — prices for goods and services, and asset prices. Inflation in the two areas should, as a result, differ. And indeed they have, quite markedly. The latest Consumer Price Index figures show that almost all core inflation, which was weaker than expected, was in rent or the owner’s equivalent of rent (up 0.3 per cent). Core goods inflation, meanwhile, was down 0.2 per cent.
Very simply, this means that the housing market is once again completely out of sync with the rest of the economy. A decade on from the subprime bubble, housing, which is not only shelter but also the biggest financial asset for most Americans, is the only major component of the CPI with a national inflation rate that is consistently above the overall number.
Why is this? Because, just as Minsky would have predicted, loose monetary policy over the past several years buoyed assets, but didn’t create meaningful new supply or, consequently, enough demand in construction and other home-related areas. The point is illustrated in an academic paper, “What the Federal Reserve got totally wrong about inflation and interest rate policy” from the Mario Einaudi Center for International Studies at Cornell University. As its author Daniel Alpert says: “What we have now is a form of inflation that’s never been seen before — it’s all concentrated in housing.”
Over the past decade, the cost of shelter has risen sharply compared with everything else, the report notes. It hit a historic high of 81 per cent of core inflation in the summer of 2017 and remains “the lion’s share”.
11/11/2020
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (67) O clube dos incréus reforçou-se (XXII)
O intervencionismo do BCE, que copiou com atraso a Fed e o BoE, adoptando o alívio quantitativo e as taxas de juro negativas ou nulas, desde o «whatever it takes» do Super Mario de Julho de 2012, é parecido como terapêutica com a sangria dos pacientes praticada pela medicina medieval para tratar qualquer doença, incluindo a anemia.
As raras vozes dissonantes (temos citado algumas delas) não têm chegado para perturbar e muito menos abafar os salmos cantados pelo coro imenso dos prosélitos louvando a bondade das políticas de injecção de dinheiro e de juros artificialmente baixos dos bancos centrais.
20/08/2020
QUEM SÓ TEM UM MARTELO VÊ TODOS OS PROBLEMAS COMO PREGOS: O alívio quantitativo aliviará? (66) Unintended consequences (XXI)
Em retrospectiva:
Têm-se multiplicado as advertências sobre os efeitos das políticas não convencionais dos bancos centrais poderem desencadear a próxima crise financeira, algo para o qual temos vindo à chamar a atenção há uns cinco anos, pelo menos desde este post de 2012 (duas semanas antes do «whatever it takes» de Draghi): «ainda não saímos de uma e já estamos a trabalhar para criar a próxima. Vai acabar mal.»
![]() |
| «This monetary excess has made financial investors more reckless, with markets losing their ability to ‘correct’ — witness sky-high valuations amid crashing growth..» |
«The FTSE-100 index of leading stocks is over 20 per cent up since Britain went into lockdown — ‘bull market’ territory. The government borrowed £55 billion in May, nine times more than the same month last year — yet borrowing costs are down, with some investors now paying to lend to an increasingly indebted nation.
Who cares if the UK economy will shrink some 10 per cent this year, as our national debt rockets above 100 per cent of GDP? Stocks are up, bond prices are up and the laws of economics have been suspended. It’s different this time — and all because of quantitative easing.
Back in 2009, with the global banking system on the brink of collapse, QE was a justifiable emergency measure. But this one-off post-crisis necessity has now morphed into a lifestyle choice. For a decade since the financial crisis, QE has pumped up share prices and suppressed bond yields, allowing governments to borrow cheaply. But as state spending has surged post-Covid, we’ve become dependent. QE is now the economic equivalent of crack cocaine.
Originally a £50 billion temporary rescue plan, the Bank of England — egged on by City financiers and high-spending politicians — expanded QE over ten years to around £450 billion. Since March, it has ballooned again, into a £745 billion binge, with our central bank now buying government debt twice as fast as in 2009/10.
The combined balance sheet of the Federal Reserve, the European Central Bank and the Bank of Japan has similarly swollen since Covid, by a third over the past three months. So QE is no problem — everyone’s doing it!
Much of our political and media class has indeed concluded that interest rates are low, and will stay low, so governments can keep borrowing. ‘Debt service costs are manageable,’ is now part of the Westminster lingo. But what if the bond markets rebel and market interest rates spike, whatever the Bank of England says?